Valores e vetores próprios e diagonalização
Polinómio característico, cálculo de valores e vetores próprios, diagonalização e matrizes simétricas.
Alguns vetores não nulos são enviados para um múltiplo de si próprios. São os vetores próprios, e o fator é o valor próprio.
Um fator negativo inverte o sentido. Um fator zero envia o vetor para a origem.
Se houver uma base destes vetores, a matriz da transformação nessa base é diagonal. Cada direção é apenas multiplicada por um escalar: pode esticar, encolher, inverter o sentido ou ser anulada.
Definição
Trabalhamos sobre : procuramos valores e vetores próprios reais. Seja real, quadrada de ordem . Um escalar é um valor próprio e um vetor não nulo é um vetor próprio associado quando
Repara nas duas exigências: (o vetor nulo satisfaz a equação para qualquer , por isso está excluído) e a igualdade é exata, não aproximada.
Para encontrar , reescreve-se como . Como , o sistema homogéneo tem de ter soluções não triviais, o que acontece exatamente quando
O primeiro membro é um polinómio de grau em , o polinómio característico. Aqui usamos a convenção . Também é comum usar ; os polinómios diferem pelo fator e têm as mesmas raízes.
Para cada valor próprio, resolvemos . O espaço próprio é e inclui o vetor zero. Os vetores próprios são os elementos não nulos desse espaço.
Polinómio característico e espaços próprios
Seja . Então
Os valores próprios são e .
Para , dá (a segunda equação é redundante), logo .
Os vetores próprios são os múltiplos não nulos de . Confirma com .
Para , dá .
Logo os vetores próprios são os múltiplos não nulos de . Confirma com .
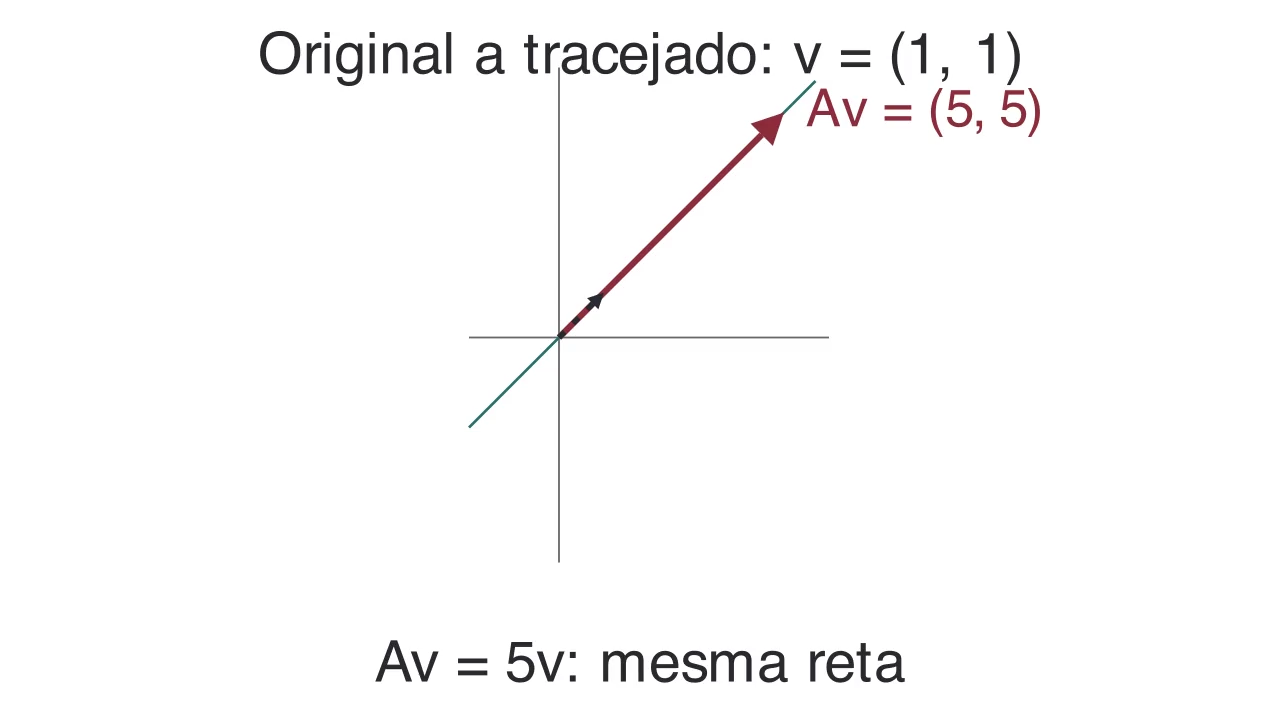
Os dois vetores próprios definem os eixos naturais da matriz: ao longo de cada um, multiplica por um escalar (5 e 2 esticam com fatores diferentes). Na animação, o vetor original fica a tracejado e a sua imagem aparece a cheio. Compara as pontas: e ficam na reta ; e ficam na reta .
Não foi possível carregar a animação. Abre o vídeo ou acompanha a descrição abaixo.
O terceiro vetor não é próprio: não é múltiplo de , porque tem segunda coordenada diferente de zero. Cada caso mostra uma só aplicação de . O movimento compara o original com a imagem, sem representar evoluções sucessivas.
Diagonalização
Se conseguires uma base de vetores próprios, a matriz da aplicação nessa base é diagonal, com os valores próprios na diagonal. Em forma matricial: se tem como colunas os vetores próprios (pela ordem dos valores ), então
Com o exemplo, e . Verifica a igualdade (que evita inverter ): a coluna de é , que é a coluna de . É daqui que sai a igualdade: e . Iguais. A matriz é diagonalizável.
A ordem das colunas de fixa a ordem da diagonal de . Se trocares as colunas, com , a diagonal correspondente é , e confirma-se . Manter com a ordem antiga depois de trocar é um erro frequente: verifica sempre com as duas matrizes que vais usar.
Isto nem sempre é possível. Há duas causas de falha: o polinómio característico pode não ter raízes reais suficientes (sobre , uma rotação de não tem valores próprios reais), ou pode haver um valor próprio cuja multiplicidade como raiz exceda a dimensão do seu espaço próprio. Vetores próprios associados a valores próprios distintos são sempre independentes, por isso uma matriz com valores próprios distintos é garantidamente diagonalizável.
A rotação de tem matriz . O polinómio não se anula para nenhum real: faltam raízes reais, um impedimento diferente da falta de vetores independentes para uma raiz repetida.
A diagonalização simplifica potências, com inteiro não negativo: , porque os fatores intermédios cancelam (), e calcula-se elevando cada entrada da diagonal. É assim que se estudam evoluções iteradas (potências de matrizes de transição, recorrências) sem multiplicar matrizes dezenas de vezes.
Multiplicidades e falhas de diagonalização
A multiplicidade algébrica de é o número de vezes que aparece como raiz de . A multiplicidade geométrica é . Para um valor próprio,
A matriz é diagonalizável sobre se o polinómio tiver todas as raízes reais, contando multiplicidades, e para cada uma. Equivalentemente, a soma das dimensões dos espaços próprios distintos tem de ser .
Com , o polinómio é . Mas
Temos e . Só há uma direção própria, por isso não diagonaliza. Já tem o mesmo polinómio e , logo diagonaliza. Valores próprios repetidos não decidem a questão sem estudar os espaços próprios.
Numa matriz triangular, os valores próprios são as entradas da diagonal, mas a matriz não é necessariamente diagonalizável. Para , o espaço tem dimensão 2 quando e dimensão 1 quando . A diagonalização só é possível no primeiro caso.
Confirmar o polinómio e as potências
Para a convenção , o coeficiente de é e o termo constante é . A soma dos valores próprios, contando multiplicidades, é e o produto é .
No exemplo principal, coincide com o traço e coincide com o determinante. Estas verificações ajudam a detetar erros de sinal, mas não substituem o cálculo dos espaços próprios.
Com a matriz do exemplo,
Para obtemos e para obtemos : confirma com , , e .
Para expoentes negativos, esta expressão exige que todos os valores próprios sejam não nulos.
Reconstruir a aplicação a partir dos espaços próprios
Conhecer uma base de vetores próprios e os respetivos valores determina a aplicação, mesmo sem conhecer a matriz. Considera com
Estes três vetores formam uma base: a terceira coordenada de uma combinação nula anula primeiro o coeficiente de , depois ficam os dois versores independentes. Decompõe o argumento nessa base:
Aplicar multiplica cada parcela pelo seu valor próprio:
Portanto,
Substituir confirma os dados. A matriz canónica é triangular, mas chegámos à lei pela decomposição em direções próprias, sem calcular um determinante.
Diagonalização de potências e o recíproco
Se tem uma base própria , com , então
A mesma base diagonaliza . Isto continua a valer se dois valores diferentes passarem a ter o mesmo quadrado: a base não perde independência porque mudaram os fatores. Por exemplo, os fatores e passam ambos a 4.
O recíproco é falso. Para , o único valor próprio é 0 e o espaço próprio é a reta , por isso não diagonaliza. Mas é diagonal. Saber que uma potência diagonaliza não garante que a matriz original diagonalize.
Matrizes simétricas e o teorema espectral
Uma matriz real simétrica () é sempre diagonalizável, com valores próprios reais e vetores próprios de valores distintos automaticamente ortogonais. É o teorema espectral: existe uma base ortonormada de vetores próprios, e a matriz de passagem pode ser escolhida ortogonal ().
Vê com (a matriz da página de mudanças de base). O polinómio característico é . Para : , vetor . Para : , vetor . Os dois vetores são ortogonais (), como o teorema promete, e normalizando obténs a base ortonormada .
Ver com outros olhos
A aplicação desta mudança ortonormada a equações de segundo grau está em Formas quadráticas.
Se a dúvida é que direções uma transformação deixa quietas, vê este vídeo e procura as direções que a transformação apenas estica ou inverte:
O que costuma correr mal
- Aceitar o vetor nulo como vetor próprio, ou apresentar “vetores próprios” sem verificar no fim.
- Resolver com erros de sinal. Nesta convenção, o termo constante é e o coeficiente dominante é .
- Assumir que qualquer matriz diagonaliza. Testa sempre se tens vetores próprios independentes antes de escrever .
- Montar com os vetores por ordem e com os valores por outra ordem. A coluna de tem de corresponder à posição da diagonal de .
- Substituir por sem teres uma base ortonormada. Essa igualdade exige colunas ortonormadas. Dentro de um espaço próprio de dimensão maior que 1, os vetores calculados podem não ser ortogonais e precisam de Gram-Schmidt antes da normalização.
- Em matrizes simétricas, esquecer que a ortogonalidade entre espaços próprios distintos é garantida, mas vetores dentro do mesmo espaço próprio ainda precisam de ser ortogonalizados se quiseres uma base ortonormada.
Exercícios
Potência por diagonalização
Para , diagonaliza e calcula a entrada de .
Pista
Usa (1,1) para o valor 3 e (0,1) para 2.
Mais uma pista
Em , a entrada pedida é .
Solução
Os vetores e satisfazem e . Com , e ; confirma . Portanto . A entrada pedida é . Elevar a diagonal , não cada entrada de , e manter a ordem é o que produz o termo .
Confere a tua resposta:
- Obtém , e e confirma .
- Calcula e lê a entrada .
Erros frequentes
Eleva a diagonal , não cada entrada de . Mantém a ordem .
Um valor repetido pode diagonalizar
Para , calcula os espaços próprios e decide se diagonaliza sobre . Se diagonalizar, indica e e verifica .
Pista
O valor próprio 2 aparece duas vezes na diagonal. Calcula a dimensão do espaço próprio, em vez de decidir só pela repetição.
Mais uma pista
Para o valor 2, fica . Para o valor 3, fica e .
Solução
tem base e dimensão 2. tem dimensão 1. Há três vetores próprios independentes, logo a matriz diagonaliza. Uma escolha é
Temos e . A raiz repetida tem multiplicidade geométrica igual à algébrica.
Confere a tua resposta:
- Obtém os dois espaços próprios e uma base própria.
- Confirma AP=PD com P invertível.
Erros frequentes
Valores próprios distintos são suficientes para diagonalizar, mas não são necessários. Uma entrada fora da diagonal também não impede a diagonalização.
Constante e coeficiente dominante
Para , expande e identifica a constante e o coeficiente de .
Pista
Conserva a convenção pedida.
Mais uma pista
Expande (1-λ)(2-λ)(3-λ).
Solução
. A constante é e o coeficiente dominante é . A convenção troca o sinal do polinómio nesta dimensão.
Confere a tua resposta:
- Expande corretamente.
- Distingue os dois coeficientes.
Erros frequentes
A definição usa . Em ordem 3, trocar para muda o sinal de todo o polinómio.
Mesmo polinómio, diagonalizações diferentes
Seja . Calcula o polinómio característico, os espaços próprios e os valores de para os quais diagonaliza. Para inteiro com , encontra , incluindo os casos que não diagonalizam.
Pista
Para o valor próprio repetido, conta os vetores independentes do espaço próprio.
Mais uma pista
No bloco , escreve , com e .
Solução
Sendo triangular,
Para , as equações são e . Se , o espaço tem base e dimensão 2. Se , tem apenas base e dimensão 1. Para , a base é em todos os casos. Portanto, diagonaliza exatamente quando .
Como comuta com e , a expansão do binómio tem só dois termos:
Assim,
Para , a potência é a identidade. O determinante 12 e o traço 7 não variam com , mas a dimensão do espaço próprio varia: conhecer apenas os valores próprios não decide diagonalização.
Confere a tua resposta:
- Calcula a multiplicidade geométrica para cada caso do parâmetro.
- Obtém a potência justificando por que os termos seguintes do binómio desaparecem.
Erros frequentes
Ter todos os valores próprios reais não basta. O valor 2 tem multiplicidade algébrica 2, mas só uma direção própria quando .
Uma lei dada por espaços próprios
Um endomorfismo de tem e . Determina , o núcleo e a imagem. Verifica que a lei tem exatamente os espaços próprios indicados.
Pista
Decompõe em antes de aplicar os fatores próprios.
Solução
A decomposição é . Multiplicando por , respetivamente, obtemos
Para verificar , resolve . A terceira coordenada dá ; as outras ficam satisfeitas com . Portanto, esse espaço é exatamente o plano .
Para , as duas primeiras coordenadas dão e a terceira não acrescenta uma condição. É exatamente a reta .
Os três vetores da base própria são independentes e os valores próprios são não nulos. Na base própria, a matriz é , invertível. Logo e .
Confere a tua resposta:
- Decompõe o argumento numa base própria e obtém a lei.
- Verifica os espaços próprios completos e identifica núcleo e imagem.
Uma composta diagonalizável
Prova que, se um endomorfismo de diagonaliza, a sua composta consigo próprio também diagonaliza. O recíproco é verdadeiro? Para o testar, estuda e .
Pista
Aplica duas vezes o endomorfismo a cada vetor de uma base própria. No exemplo, compara as dimensões dos espaços próprios de com a dimensão do domínio.
Solução
Se é uma base própria de , então e
A mesma família continua independente e é uma base própria da composta. Mesmo que , os valores ao quadrado coincidirem não altera a base.
A matriz canónica de é
O polinómio é . Para 0, o sistema dá , logo tem dimensão 1, menor que a multiplicidade algébrica 2. Para 1, o espaço é . Não há três direções próprias independentes e não diagonaliza.
Mas tem matriz , que já é diagonal. Este exemplo refuta o recíproco.
Confere a tua resposta:
- Prova a implicação com a mesma base própria, incluindo valores que passam a ter quadrados iguais.
- Usa o endomorfismo dado para refutar o recíproco, calculando os espaços próprios.